01
Radar AG4 · a leitura inicial
Recebe os dados do diagnóstico e devolve uma pontuação visual em 5 dimensões (Operação, Fiscal, Financeiro, Societário e Governança), com os pontos de atenção sinalizados.
A reforma tributária vai redesenhar como o seu provedor é tributado. Estruturamos decisões que se sustentam no novo sistema e diante de uma fiscalização, a partir da realidade da sua operação.
A legislação orienta. O negócio decide.
Nenhuma decisão tributária começa na legislação. Começa na compreensão do negócio.
A transição já começou. Desde 2026, CBS e IBS aparecem nas notas; a cobrança da CBS inicia em 2027; e ICMS e ISS deixam de existir gradualmente até 2033.
Para o provedor, a consequência é concreta: estruturas montadas apenas para reduzir tributos com base em ICMS e ISS perdem o chão à medida que esses tributos desaparecem.
O que se sustenta é diferente. Algumas bases de receita apoiadas em imunidades constitucionais (proteções que não são benefício fiscal, e sim vedação prevista na Constituição) foram reafirmadas e passam a valer também contra os novos tributos, IBS e CBS.
Quais dessas proteções se aplicam ao seu provedor, e se a sua operação as sustenta de fato, é exatamente a análise que fazemos. Porque uma estrutura precisa resistir a uma fiscalização, não apenas a uma planilha.
Reorganizar isso é uma decisão que se toma agora, com clareza. Não depois, sob autuação.
O empresário de provedor não acorda pensando "preciso de uma estratégia tributária". Ele pensa nisto:
Um provedor não compra uma consultoria. Compra a tranquilidade de decidir sabendo o que está em jogo.
Toda recomendação é construída sobre cinco níveis sucessivos. Primeiro entendemos a empresa. Só então a tributação entra, para dar forma técnica a uma decisão que já faz sentido para o negócio.
Arquitetura Tributária Estratégica™ (ATE) não é um parecer nem um relatório. É a estrutura que mostra como sua empresa está, como deveria estar, por quê, e como sustentar isso diante de uma fiscalização.
A vantagem da AG4 não está em conhecer a legislação: isso é obrigação. Está em como transformamos complexidade em decisão. Esse raciocínio se apoia em quatro instrumentos, cada um com um resultado concreto.
Recebe os dados do diagnóstico e devolve uma pontuação visual em 5 dimensões (Operação, Fiscal, Financeiro, Societário e Governança), com os pontos de atenção sinalizados.
Exemplo ilustrativo · retrato inicial no diagnóstico
Anéis, do centro à borda: Inicial · Em estruturação · Madura
Avalia processos, pessoas, ERP, fiscal, DP e documentação e devolve uma faixa de maturidade (Inicial, Em estruturação ou Madura), com as lacunas a fechar. É o que impede a AG4 de recomendar uma estrutura que a empresa não conseguiria sustentar.
Para cada decisão em jogo, devolve uma matriz: objetivo, benefícios, riscos, requisitos, impactos, alternativas e recomendação. O campo final é a decisão do cliente.
Reúne tudo no desenho final: como a empresa está, como deveria estar, por quê, e como implementar e sustentar.
Radar mostra onde estão os riscos. IMO diz se a empresa aguenta. MDT estrutura a decisão. ATE desenha a estrutura. É um método, não quatro siglas.
A AG4 não compete com a contabilidade. Seu escritório segue responsável pela rotina fiscal; nós atuamos na camada estratégica, quando a demanda exige alta especialização em telecom. A mesma lógica vale para advogados: não substituímos, trabalhamos em conjunto.
Por trás da AG4 há uma trajetória concreta no setor: nossos consultores acompanharam cerca de 100 provedores em 16 estados brasileiros. Conhecemos a operação de um provedor por dentro. É daí que vem a análise.
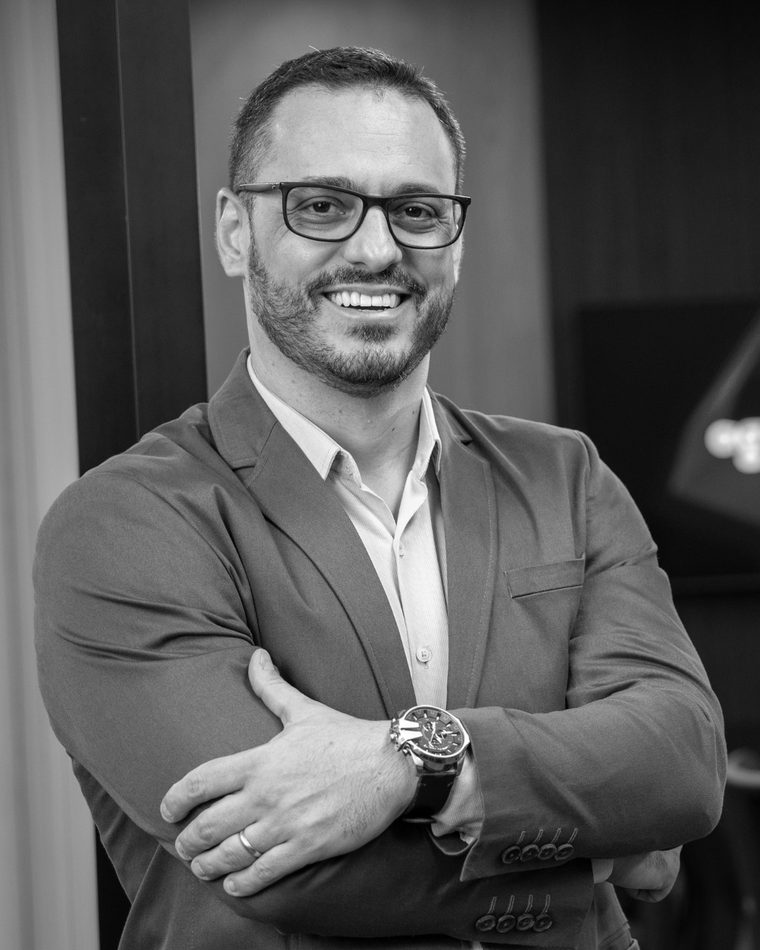
Arquitetura tributária
Administrador e contador, com dois MBAs pela FGV e 14 anos dedicados exclusivamente a telecomunicações. Começou como diretor dentro da operação de um provedor e hoje conduz projetos de arquitetura tributária para ISPs de todo o país: segregação de receitas, escolha de regime e adequação entre SCM e SVA. Criador do curso PROVEDOR 2.0 e palestrante no setor.
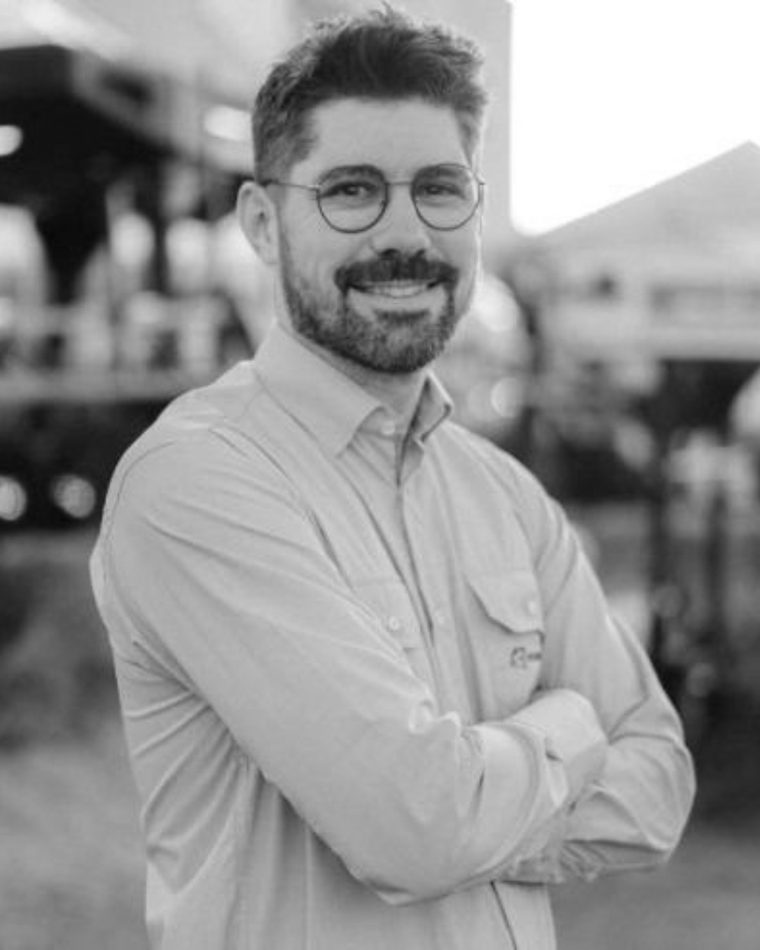
Controladoria e finanças
Atua em controladoria, planejamento financeiro e tesouraria, além da gestão das áreas contábil e fiscal. Traz prática em orçamento, análise de desempenho, implantação de ERP e estruturação de controles internos, acumulada nos setores industrial, de serviços e de tecnologia. Transforma dado disperso em informação que sustenta decisão.
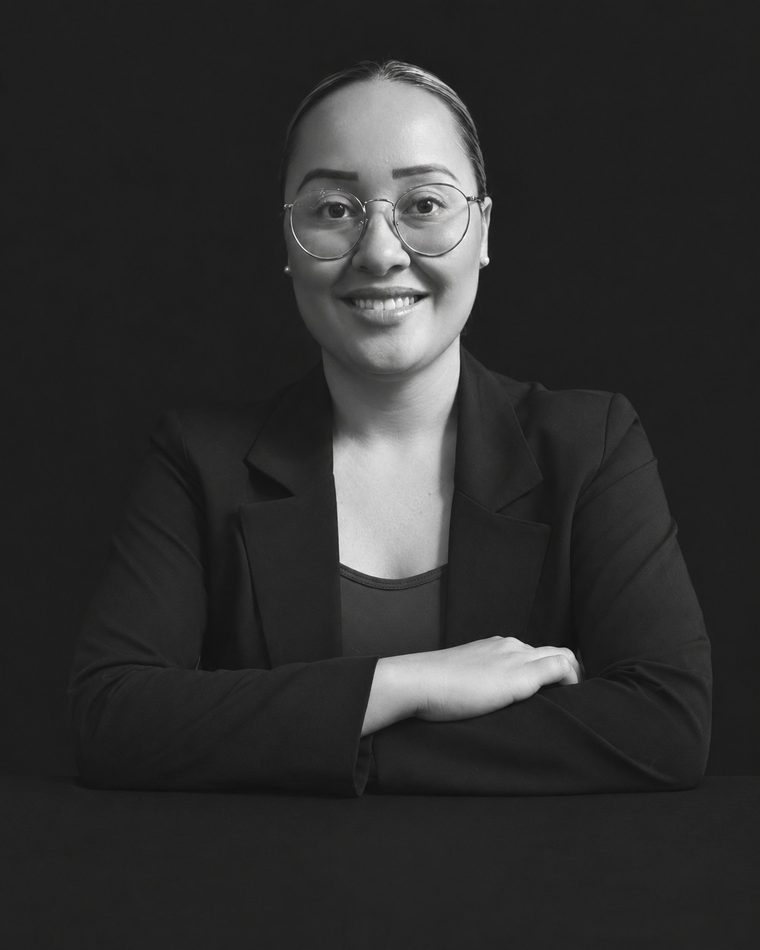
Rotina fiscal
Especialista Fiscal Tributária, Bacharel em Ciências Contábeis, com MBA em Gestão Contábil e Controladoria e mais de 15 anos de experiência na área fiscal e tributária. Fundadora da FiscalSoluções, trabalha com escrita fiscal, apuração de tributos, obrigações acessórias e estruturação de departamentos fiscais. É quem acompanha de perto as mudanças da legislação no dia a dia da operação.
O Guia da Reforma Tributária para Provedores reúne em 21 páginas o que a transição de ICMS e ISS para IBS e CBS significa para o seu provedor, e o que continua protegido. Sem juridiquês, do lado de quem decide.
O primeiro passo não é uma grande decisão. É um diagnóstico. Ele mapeia riscos e oportunidades da sua estrutura atual, sem compromisso de mudança. Você sai da conversa sabendo onde está, mesmo que não avance.